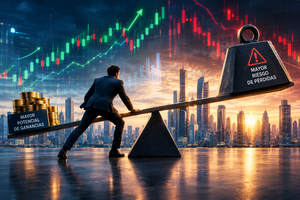

El apalancamiento financiero multiplica tanto las ganancias como las pérdidas: con un apalancamiento 1:10, S/1.000 de capital propio controlan una posición de S/10.000.
Es una herramienta habitual entre inversores peruanos que operan futuros u opciones, pero mal entendida puede acabar con el capital más rápido de lo que se ganó. En este artículo explicamos qué es, sus tres tipos (positivo, negativo y neutro) y cómo calcularlo paso a paso.
Puntos clave
- Multiplica ganancias y pérdidas por igual.
- Tres tipos: positivo, negativo y neutro.
- Se mide en ratios (ej. 1:10).
- Común en futuros y opciones.
¿Qué es el apalancamiento y cómo funciona?
El apalancamiento financiero consiste en utilizar el endeudamiento para financiar operaciones. En otras palabras, cuando realizamos una operación, invertimos nuestro dinero junto con el importe recibido a través de un crédito. Así, se establece una proporción entre el capital invertido y el préstamo o crédito. El resultado de esta operación, si sale bien, es la multiplicación de las ganancias con una excelente rentabilidad acorde a la proporción del apalancamiento.
El principal mecanismo para el apalancamiento es a través del endeudamiento, que permite invertir más dinero del que tenemos gracias a lo que hemos pedido prestado (a cambio de unos intereses). Sin embargo, la deuda no es la única herramienta para conseguir el apalancamiento financiero; existen muchos instrumentos financieros en los cuales es necesario dejar una garantía del total invertido. Además, en las opciones financieras, al comprar un derecho sobre un activo subyacente, que generalmente tiene un precio mucho mayor a la prima, se genera un efecto de apalancamiento.
En resumen, con apalancamiento financiero se invierte más dinero del que realmente se dispone. De esta forma, las personas pueden llegar a obtener más beneficios (o más pérdidas) que si hubieran invertido solo el capital disponible. Por lo tanto, una operación apalancada (con deuda) tiene mayor rentabilidad en relación al capital que se invirtió.
Clasificación del apalancamiento financiero
El apalancamiento financiero puede traer tres resultados posibles:
1. Apalancamiento Financiero Positivo Este se da cuando el rendimiento de la inversión es superior al costo de la deuda en que se incurrió. Por ejemplo, si se realiza un crédito de S/10,000 a un interés anual del 10%, pagando S/1,000 de intereses, y esa inversión genera S/1,500 de rendimiento en un año, el rendimiento es positivo. Se ganó S/1,500, se pagaron S/1,000 como costo del crédito, resultando en un rendimiento neto positivo de S/500.
2. Apalancamiento Financiero Negativo Se genera cuando el rendimiento de las inversiones realizadas con la deuda es inferior al costo de la deuda. Es decir, se presenta cuando la tasa de rendimiento de los activos es inferior a la tasa de interés que se paga por los pasivos.
3. Apalancamiento Financiero Neutro Se cuenta con apalancamiento financiero neutro cuando lo que se ha ganado con las inversiones financiadas resulta igual a lo que se pagó por los pasivos que financiaron las inversiones (no ganas ni pierdes).
¿Cómo se calcula el apalancamiento financiero?
El grado de apalancamiento se suele medir en unidades fraccionadas. Un apalancamiento de 1:2, por ejemplo, significa que por cada sol invertido se está invirtiendo dos soles, es decir, la deuda es también de un sol. Apalancamiento 1:3 es que por cada sol invertido hay dos soles de deuda.
Por ejemplo, si hemos invertido de nuestro propio dinero S/1,000, pero el valor de nuestra inversión (ya sea porque estamos utilizando deuda o productos derivados) es de S/10,000, el apalancamiento será de 1:10.
Todo inversor debe diversificar su cartera en distintos productos. En función de nuestro nivel de aversión al riesgo, destinaremos un porcentaje mayor o menor de ésta a aquellos productos que nos puedan reportar mayores beneficios, sabiendo que con ello asumiremos un nivel de riesgo mayor. Las posiciones de mayor riesgo no deben superar el 10%-15% del total de nuestra cartera.
¿Qué tipos de derivados financieros usan Apalancamiento?
Existen varios instrumentos financieros que pueden operar en mayor o menor medida con apalancamiento. Vamos a ver cuáles son:
1. Apalancamiento en Futuros financieros: El apalancamiento en futuros permite a los operadores controlar una posición mayor de la que podrían controlar con su capital. Por ejemplo, si se utiliza un ratio de apalancamiento de 2:1, por cada S/1 depositado se pueden comprar S/2 de contratos. Para hacer uso del apalancamiento en un contrato de futuro, es necesario depositar una garantía en el momento de la compra y debe existir otra cantidad a fecha de cierre de la sesión.
2. Apalancamiento en Opciones financieras: Las opciones son otro derivado que puede soportar fuertes niveles de apalancamiento. En este caso, quien soporta todo el riesgo es el vendedor. El comprador de una opción debe pagar una prima (que generalmente será el riesgo de pérdida que calcule el vendedor). Si la inversión va bien, se habrá ganado un buen porcentaje mayor del que hubiera sido con el capital inicial. Si va mal, para compensar las pérdidas debería aportar parte del capital disponible, pudiendo llegar a perder buena parte del mismo.
¿Cuánto apalancamiento conviene asumir?
No hay un ratio universal: depende de tu perfil de riesgo, tu horizonte y cuánto capital puedes permitirte perder sin comprometer el resto de tu cartera.
Cuanto mayor el apalancamiento, menor margen de error tienes antes de una llamada de margen o el cierre forzado de la posición. Empezar con ratios bajos (2:1 o 3:1) y ganar experiencia es más prudente que saltar directo a 1:10.
Cuanto mayor el apalancamiento, menor margen de error tienes antes de una llamada de margen o el cierre forzado de la posición. Empezar con ratios bajos (2:1 o 3:1) y ganar experiencia es más prudente que saltar directo a 1:10.
Siguiente paso en tu estrategia de inversión
La inversión apalancada multiplica por igual las buenas y las malas rentabilidades, así que solo tiene sentido si conoces a fondo el instrumento que usas y respetas tu perfil de riesgo.
Antes de apalancar una posición, define de antemano cuánto estás dispuesto a perder y en qué punto cierras la operación. Empieza con ratios bajos hasta ganar experiencia real con el instrumento.
Antes de apalancar una posición, define de antemano cuánto estás dispuesto a perder y en qué punto cierras la operación. Empieza con ratios bajos hasta ganar experiencia real con el instrumento.
Preguntas Frecuentes sobre el apalancamiento financiero
¿Qué es una llamada de margen (margin call)?
Una llamada de margen ocurre cuando las pérdidas de una posición apalancada reducen la garantía depositada por debajo del mínimo exigido por el bróker. El bróker exige entonces aportar más fondos o cierra la posición automáticamente para cubrir el riesgo, a menudo con pérdidas para el inversor.
¿El apalancamiento financiero y el apalancamiento operativo son lo mismo?
No. El apalancamiento financiero usa deuda o garantías para invertir más capital del disponible. El apalancamiento operativo es propio de una empresa y mide cuánto varían sus utilidades ante un cambio en sus ventas, por el peso de sus costos fijos frente a los variables.
¿Se puede perder más dinero del invertido con apalancamiento?
Sí, en instrumentos como futuros o CFDs es posible perder más del capital depositado si el mercado se mueve fuertemente en contra antes de que se ejecute el cierre de la posición. Por eso brókeres regulados ofrecen protección de saldo negativo en algunos productos, aunque no en todos.
¿Cómo reduzco el riesgo al operar con apalancamiento?
Usa siempre una orden de stop loss, no destines a posiciones apalancadas más del 10%-15% de tu cartera, y empieza con ratios bajos hasta conocer bien la volatilidad del instrumento que operas.
Fuentes consultadas