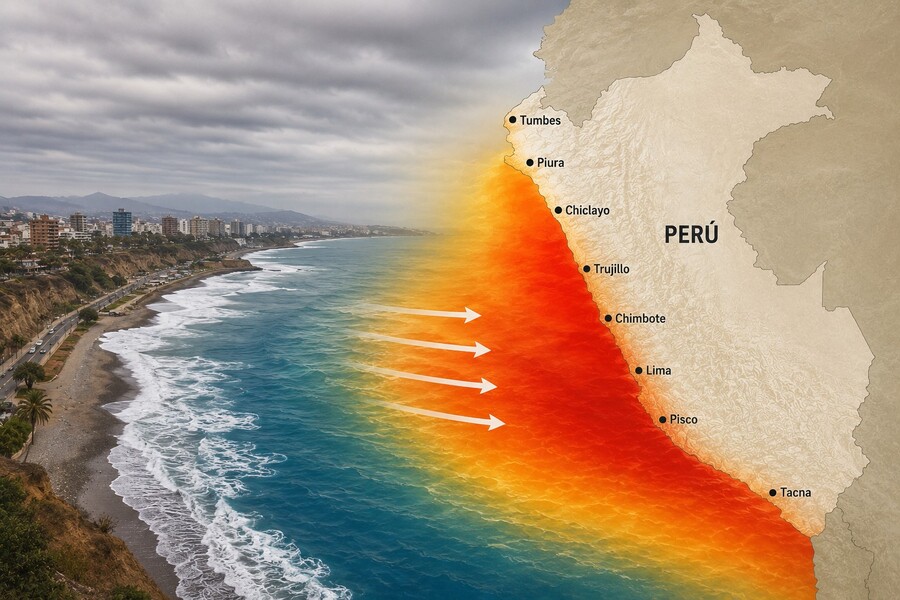
El Fenómeno El Niño no es solo un tema de clima. Cuando llega con fuerza, golpea la producción, la infraestructura, los precios y, al final, las inversiones. El Comunicado Oficial N.° 18-2026 del ENFEN (16 de octubre de 2026) mantiene la Alerta de El Niño Costero y prevé una magnitud extraordinaria hasta enero de 2027, con lluvias por encima de lo normal en la costa norte, la costa central y la sierra norte occidental. Estas proyecciones pueden cambiar con cada comunicado. Entender cómo puede afectar tus inversiones te ayuda a decidir con cabeza fría.
1. Lo que dejó El Niño del 1997-1998 y 2017
El Niño 1997-1998
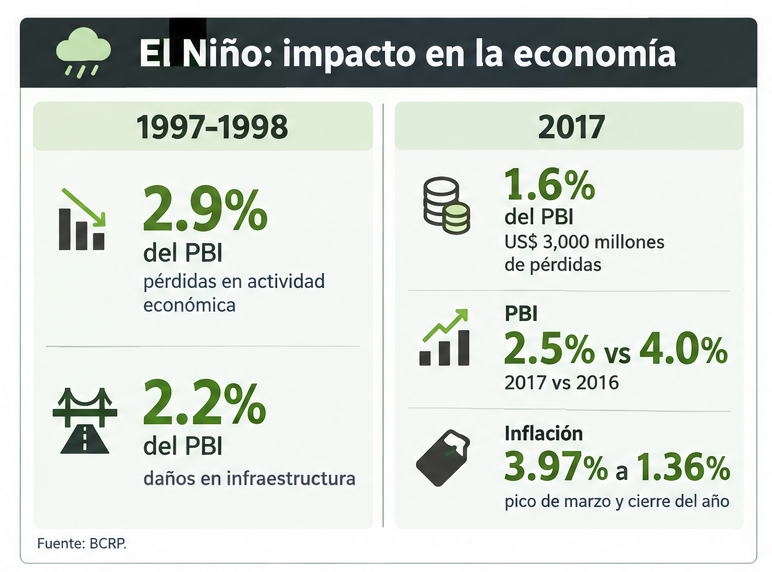
El BCRP considera los eventos de 1982-1983 y 1997-1998 como de magnitud extraordinaria. En 1997-1998, según estimaciones citadas por el BCRP, las pérdidas en actividad económica equivalieron a 2.9% del PBI y los daños en infraestructura a 2.2%. Los sectores primarios fueron los más golpeados en producción, y transporte y comunicaciones en infraestructura.
El Niño Costero 2017
Según el BCRP, las pérdidas llegaron a unos US$ 3,000 millones, equivalentes a 1.6% del PBI. La economía creció 2.5% en 2017, frente a 4.0% en 2016, y el primer trimestre creció solo 2.1%. Ojo: ese año también pesó el caso Lava Jato (Odebrecht), así que no todo el frenazo fue por El Niño.
En precios, la inflación llegó a 3.97% en marzo de 2017 y cerró el año en 1.36%, tras corregirse los precios de alimentos. Un estudio del BCRP publicado en la Revista Moneda (diciembre de 2023) concluye que El Niño Costero afecta negativamente al agro, la pesca, la manufactura, el comercio y los servicios, y que es inflacionario.
2. ¿En qué sectores puede pegar?
Son canales de impacto posibles, no recomendaciones. Como en un partido bajo la lluvia, el clima afecta a todos, pero no todos sienten el golpe igual:
Pesca: el calentamiento del mar cambia la disponibilidad de especies.
Agro: lluvias y calor afectan cultivos, como el limón y el mango del norte, según el BCRP.
Construcción e infraestructura: primero el daño a carreteras y puentes, después la reconstrucción.
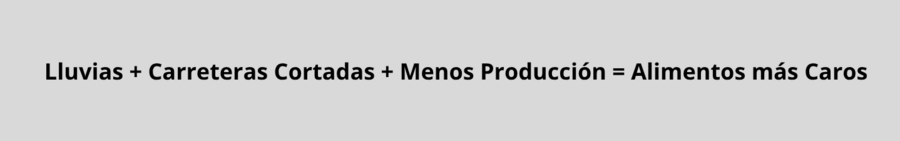
Transporte y comercio: las vías interrumpidas encarecen y retrasan el abastecimiento.
Banca y seguros: más morosidad en negocios afectados y más reclamos por siniestros.
3. Riesgo país: ¿cuánto puede moverse?
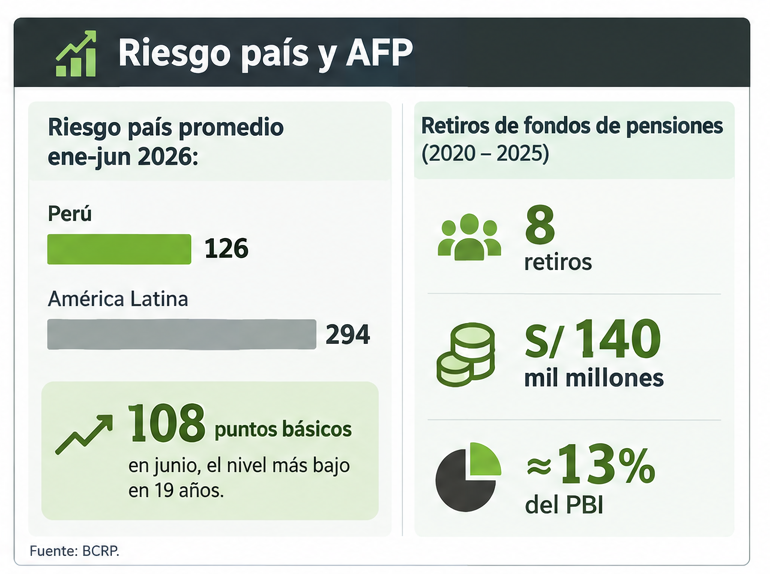
El riesgo país mide la diferencia entre el rendimiento de un bono peruano y el de un bono del Tesoro de EE.UU. Entre el 1 y el 17 de junio de 2026 se ubicó en 108 puntos básicos, su nivel más bajo en 19 años, y el promedio de enero a junio fue de 126, frente a 294 de América Latina, según el BCRP. Es decir, el equipo sale a la cancha en buena forma.
Tampoco hay una relación automática. En 2017, el rendimiento del bono peruano a 10 años cerró con una baja de 150 puntos básicos frente a 2016, según el BCRP, ayudado por mejores precios de exportación. Lo que sí pesó fue la caja fiscal: el déficit pasó de 2.5% a 3.1% del PBI en 2017.
4. Las AFP: salida de fondos y mercado local más pequeño
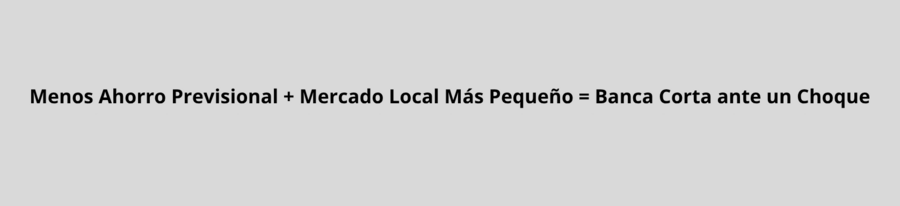
Entre 2020 y 2025 se autorizaron ocho retiros de fondos de pensiones por cerca de S/ 140 mil millones, alrededor de 13% del PBI, según el BCRP. Para pagarlos, las AFP tuvieron que vender activos. En el séptimo retiro, por ejemplo, vendieron dólares por unos S/ 14.7 mil millones al liquidar inversiones en el exterior.
El MEF advirtió que un mercado de capitales más reducido limita el financiamiento de las empresas.
5. Inversión nacional vs. extranjera
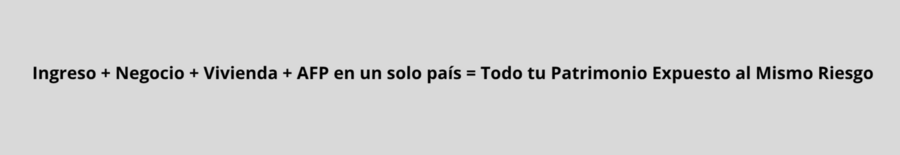
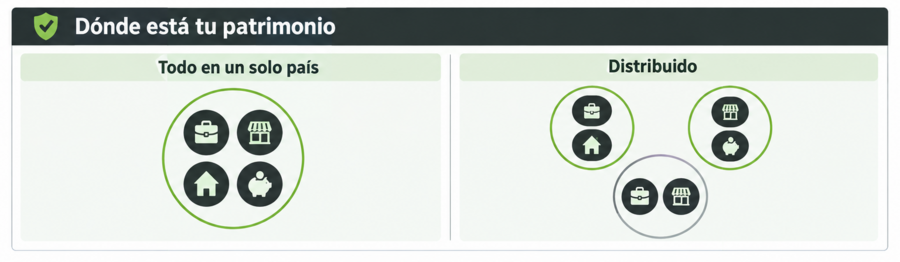
Este es el punto central. Piensa en todo lo que ya depende de Perú: tu trabajo, tu negocio, tu vivienda y buena parte de tu ahorro previsional.
Inversión Nacional: conoces el mercado y no tienes riesgo cambiario, pero sumas más exposición al mismo país.
Inversión Extranjera: reparte el riesgo geográfico, pero trae sus propios riesgos: tipo de cambio, mercados internacionales, costos y regulación.
Las propias AFP lo reflejan. El BCRP elevó el límite operativo de inversión en el exterior a 50.5% desde febrero de 2026, y la Ley 32428 permite subir el límite legal hasta 80%. Diversificar no elimina el riesgo, pero evita que todo dependa de un solo lugar.
6. Como el Fútbol: jugar bajo la lluvia
Como ya saben, además de las inversiones soy preparador de arqueros, así que el fútbol no podía faltar.
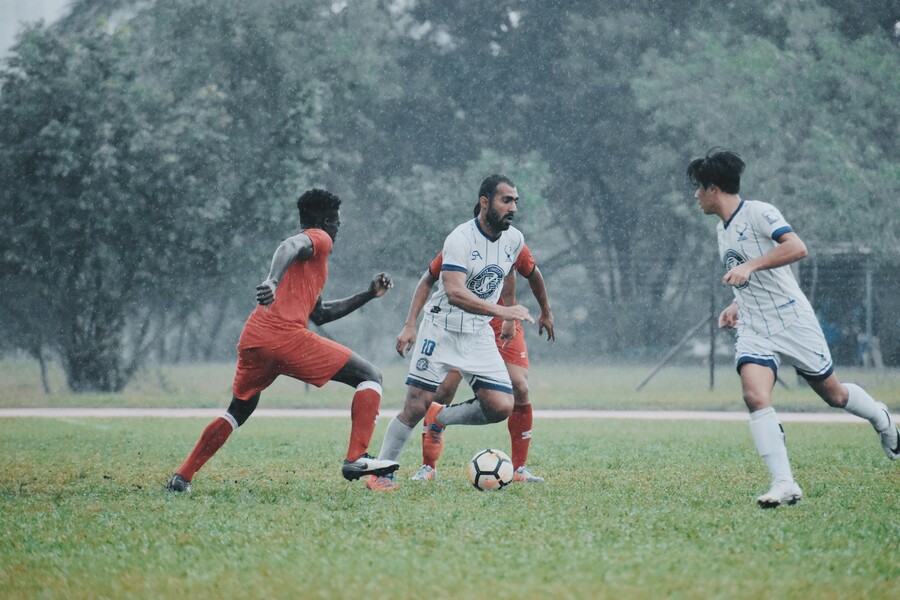
En un partido, cuando llueve, la cancha se pone mojada y complicada para los dos equipos. A nadie le preguntan si quiere jugar así. En las inversiones pasa igual: la geopolítica, un desastre natural o una cadena de suministro que se retrasa son lluvia que cae para todos.
Pero ojo, que acá no es igual. La lluvia es la misma, pero no todos están equipados y entrenados de la misma forma. Un buen equipo conoce las condiciones y se prepara: usa botines con tacos altos para no resbalar, y el arquero deja una toalla al lado del arco para secarse los guantes entre jugada y jugada. Son detalles pequeños que separan al que aguanta del que se cae.
Con el inversor es lo mismo. Toca revisar qué tan expuesta está tu cartera en los sectores que más sienten el golpe y, a un plano mayor, qué tan expuesto estás a nivel país. Riesgo por sectores y riesgo país. No puedes controlar el clima, pero sí aprender a surfear la ola, jugar el partido y salir adelante.
7. Dato Para Los Que Invierten En Serio
El Niño no se puede evitar, pero tu exposición sí se puede planificar. Haz un inventario de cuánto de tu patrimonio depende de un solo país: tu ingreso, tu negocio, tu vivienda y tu fondo de pensiones. Si casi todo está en el mismo lugar, define con un plan cómo repartir ese riesgo.