Perú emitió US$ 4,500 millones en bonos: ¿buena noticia o deuda que hay que mirar de cerca?
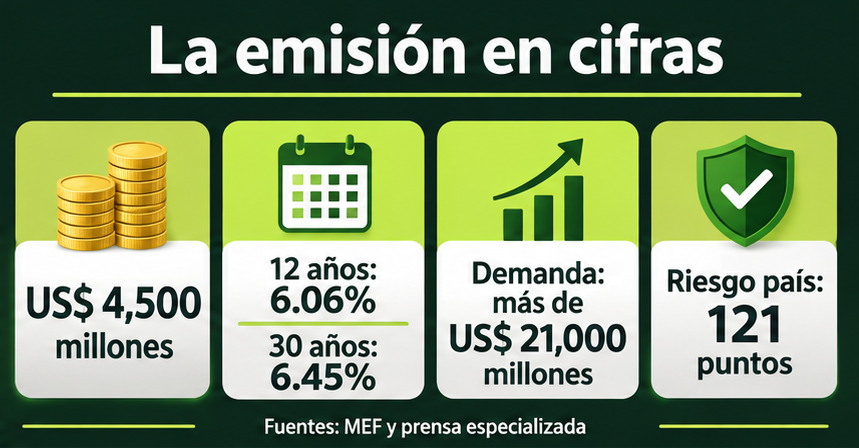
El 10 de noviembre de 2026, Perú colocó US$ 4,500 millones en bonos en dólares, la mayor emisión de este tipo en su historia. Los inversionistas hicieron ofertas por más de US$ 21,000 millones. Eso suena a éxito, pero también es deuda. Veamos qué se emitió, para qué es el dinero, cuáles son los beneficios y qué riesgos conviene mirar de cerca.
1. ¿Quién emitió la deuda y quién sube la tasa?
Una confusión frecuente: quien emitió los bonos fue el Ministerio de Economía y Finanzas (MEF), no el Banco Central. El MEF administra la deuda del Estado y el Banco Central de Reserva (BCRP) fija la tasa de referencia y cuida la estabilidad de precios. Dos días después de la emisión, el 12 de noviembre, el BCRP subió su tasa de 4.25% a 4.50%. Son dos hechos distintos, y del segundo hablaremos en otro artículo.
2. Los números en simple
Monto: US$ 4,500 millones en dos bonos “sostenibles”.
Bono a 12 años (vence en 2038): US$ 2,500 millones con cupón de 6.06%.
Bono a 30 años (vence en 2056): US$ 2,000 millones con cupón de 6.45%.
Demanda: más de US$ 21,000 millones, de más de 320 inversionistas, unas siete veces lo previsto. Según el MEF, fue la segunda mayor demanda por deuda peruana.
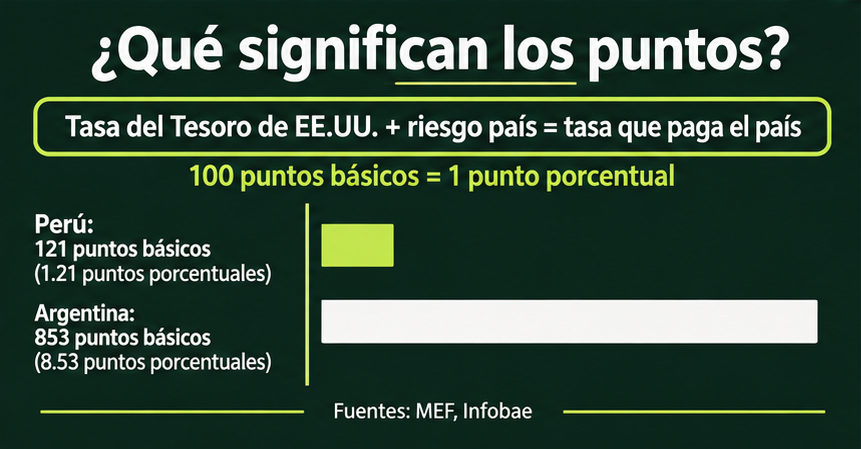
Riesgo país: 121 puntos, es decir, los bonos rinden unos 1.2 puntos porcentuales más que los del Tesoro de EE.UU. El de Argentina ronda los 853 puntos, según Infobae.
La tasa se entiende con una suma sencilla:
Tasa del Tesoro de EE.UU. (≈ 4.9%) + riesgo país (≈ 1.2 puntos) ≈ tasa que paga Perú (≈ 6.1%)
Y un detalle: al inicio se pedía un diferencial de 1.60 puntos, pero la demanda lo bajó a unos 1.2. En el bono a 12 años, Perú ni siquiera tuvo que ofrecer un extra para atraer compradores.
3. ¿Para qué es el dinero?
Según el MEF, los fondos se emitieron bajo un marco de bonos sostenibles aprobado en mayo de 2026, que incluye adaptación climática, gestión del riesgo de desastres e infraestructura resiliente, con acciones frente al Fenómeno El Niño. Según El Comercio, financiarán parte del presupuesto 2027 y un crédito suplementario de más de S/ 8,000 millones.
Además, el gobierno ofreció un canje: cambiar bonos en dólares que vencen en 2027, 2030 y 2031 por nuevos bonos con vencimiento en 2038. La oferta cierra el 17 de noviembre. No elimina deuda, solo la traslada a un plazo más largo para que los pagos no se junten en pocos años.
4. Los beneficios
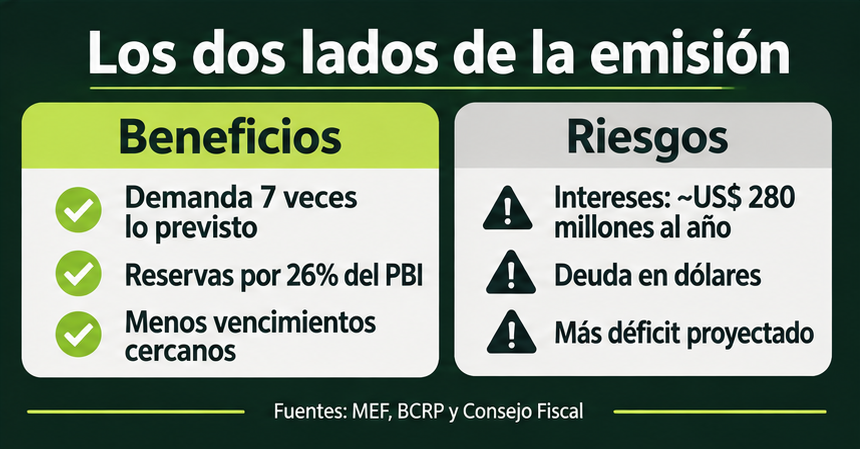
Confianza: una demanda de siete veces lo previsto y un diferencial que bajó de 1.60 a unos 1.2 puntos muestran que los inversionistas ven solvencia en Perú.
Fundamentos sólidos: las reservas internacionales netas llegaron a US$ 97,000 millones en setiembre, el 26% del PBI, según el BCRP. La deuda pública rondaba el 32% del PBI a fines de 2025.
Liquidez y plazos: el canje y los nuevos bonos alivian los vencimientos cercanos y dan caja para atender la emergencia por El Niño.
Referente para empresas: según analistas citados por la prensa, esta operación fija una tasa de referencia para las próximas emisiones de empresas peruanas.
5. Los riesgos
Es deuda que se paga: con los cupones, son unos US$ 280 millones al año solo en intereses (cálculo propio: 6.06% sobre US$ 2,500 millones más 6.45% sobre US$ 2,000 millones).
Deuda en dólares: el Estado cobra impuestos en soles, pero esta deuda se paga en dólares. Si el dólar sube, cuesta más en soles. Según Gestión, el ministro de Economía había dicho que quería financiarse más en moneda local para reducir la dolarización, pero esta emisión fue en dólares. Las reservas son un colchón importante.
Más déficit proyectado: el Ejecutivo propone que el déficit sea de 2.4% del PBI en 2027 (antes 1.4%) y de 2.2% en 2028 (antes 1%), con retorno al 1% en 2031. El Consejo Fiscal acepta la excepción por El Niño, pero advierte que el gasto extra no debe volverse permanente y recuerda tres años seguidos de incumplimiento de las reglas fiscales.
Costo del canje: según un analista citado por la prensa, se cambia deuda antigua de cupón bajo por deuda más cara, a cambio de liquidez y menos vencimientos concentrados.
Tasas altas y El Niño: las tasas internacionales siguen elevadas y el BCRP estima que El Niño restará 0.9 puntos al crecimiento de 2026 y 1.1 puntos al de 2027.
6. Como el Fútbol: el club que pide un préstamo
Hora de mi ejemplo futbolero, que no puede faltar. Imagina un club que pide un préstamo grande. Si lo usa para construir un estadio mejor, genera ingresos futuros por entradas, palcos y sponsors, y el préstamo se paga solo. Si lo usa para pagar la planilla del mes, solo gana tiempo, y mañana vuelve a tener el mismo problema, pero con más deuda.
Con un país pasa igual. La pregunta no es si se endeuda, sino en qué usa el dinero y cuánto le cuesta. Que los inversionistas confíen es una buena señal, como un banco que presta barato a un club con buenas cuentas. Pero la hinchada, es decir, nosotros, debe vigilar que el préstamo se use para el estadio y no para tapar la planilla.
7. Dato Para Los Que Invierten En Serio
La misma lección que aplica al Estado aplica a ti: revisa en qué moneda tienes tus ahorros y en qué moneda están tus deudas y tus gastos. Cuando los ingresos están en soles y las obligaciones en dólares, un cambio en el tipo de cambio mueve tu bolsillo. Decide cuánto necesitas en cada moneda antes de que el mercado lo decida por ti.