Un banco intervenido, millones de clientes sin acceso a su dinero y un presidente que renuncia. El corralito en Paraguay dejó una pregunta que cualquier ahorrista debería hacerse: ¿qué tan protegido está mi dinero? Veamos qué pasó, en qué se parece (y en qué no) al famoso corralito argentino y qué lecciones deja.
1. ¿Qué pasó con el banco?
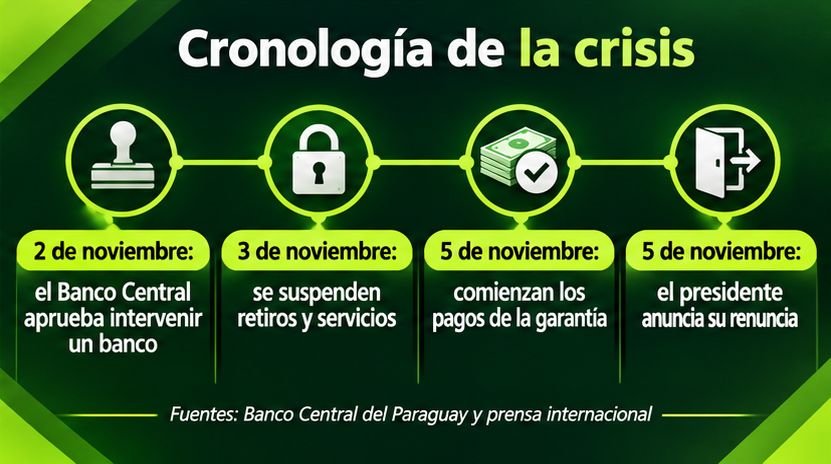
El 2 de noviembre de 2026, el directorio del Banco Central del Paraguay aprobó por unanimidad intervenir Ueno Bank, el sexto banco del país y su principal banco digital, según Forbes Argentina. La medida se comunicó el 3 de noviembre: se suspendieron sus servicios y los clientes no pudieron retirar ni transferir dinero.
- Motivo: según el regulador, el índice de solvencia cayó por debajo de la mitad del mínimo exigido y hubo créditos a empresas vinculadas por encima de los límites permitidos.
- Tamaño: unos US$ 2,836 millones en depósitos a septiembre de 2026, según la Superintendencia de Bancos, y cerca de tres millones de clientes, casi la mitad de la población.
- Dinero público: entre US$ 800 y 850 millones, de los cuales unos US$ 380 millones del instituto de previsión social, según AP.
- Contraste: cuatro días antes, el banco había anunciado un plan de capitalización de US$ 100 millones, y horas antes de la intervención decía operar con normalidad.
- Detenciones: la Fiscalía ordenó la detención de ocho directivos y ejecutivos. Rige la presunción de inocencia.
2. ¿Por qué renunció el presidente?
Santiago Peña anunció su renuncia el 5 de noviembre, en un mensaje grabado, mientras el Congreso avanzaba con un juicio político en torno a la caída del banco, según The New York Times y La Nación. Peña fue accionista del holding propietario del banco hasta marzo de 2025 y, en 2023, designó al frente del Banco Central a Carlos Carvallo, quien venía de dirigir esa entidad. Carvallo renunció el 3 de noviembre.
La oposición lo considera un posible conflicto de intereses. Peña ha dicho que no hubo nada ilegal, y el regulador sostiene que Carvallo se apartó de las decisiones sobre ese banco. Hubo protestas en Asunción durante dos noches consecutivas. Al 6 de noviembre de 2026, según los medios, la renuncia aún no se había tratado en Diputados por falta de quórum, el Senado avanzaba con el juicio político y el vicepresidente Pedro Alliana asumiría el cargo.
3. ¿Es esto un corralito como el de Argentina?
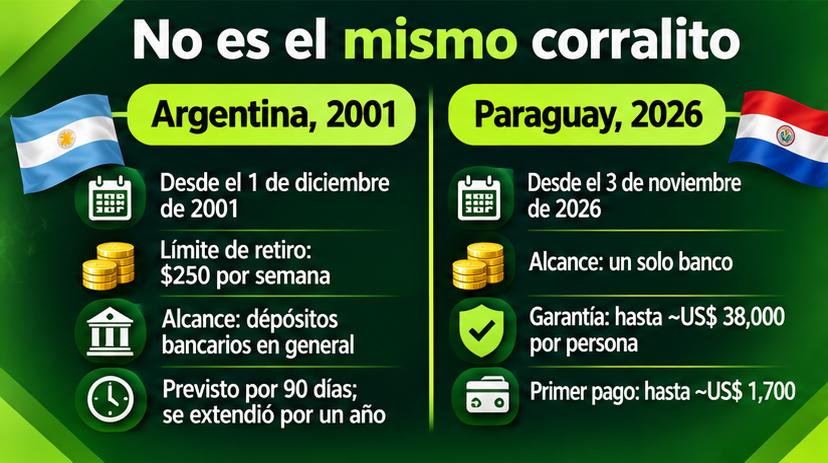
Varios medios lo llaman “corralito virtual”. Un corralito es una restricción para retirar dinero de los bancos. En Argentina empezó el 1 de diciembre de 2001, anunciado por el ministro Domingo Cavallo: los depositantes solo podían retirar 250 pesos por semana en las sucursales, aunque podían pagar con tarjeta de débito. Debía durar 90 días y, según La Nación de Argentina, se extendió por un año. En 2002, los depósitos se pesificaron a 1.40 pesos por dólar cuando el dólar oficial cotizaba a 3 (el “corralón”). La economía cayó 4.4% en 2001.
La diferencia clave es el alcance:
Todo el sistema + tope semanal de retiro = corralito argentino de 2001
Un solo banco + seguro de depósitos = caso paraguayo
El Banco Central paraguayo lo calificó de “caso puntual” para evitar que la incertidumbre se extienda al resto del sistema, y según The New York Times la economía creció 6.6% en 2025. Aun así, para los clientes de ese banco la experiencia se parece: dinero que existe, pero al que no se puede acceder.
4. ¿Qué protege tus ahorros?
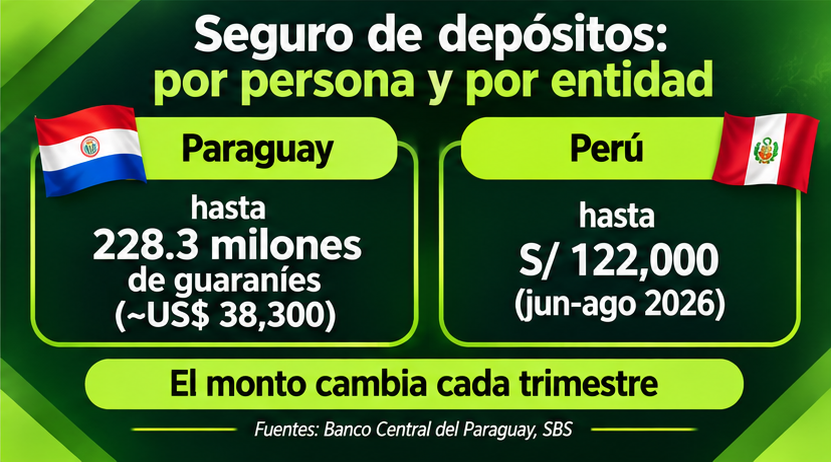
En Paraguay, el fondo de garantía de depósitos cubre hasta 75 salarios mínimos, unos 228 millones de guaraníes, por persona y por entidad, sin importar cuántas cuentas tengas. Estimaciones preliminares citadas por AP indican que cubriría por completo a cerca de 97% de los depositantes. El Banco Central empezó a pagar el 5 de noviembre, con una primera etapa de hasta 10 millones de guaraníes (unos US$ 1,600). Quien tenga menos de ese monto recibe todo, siempre que no tenga deudas con el banco y tenga una cuenta en otra entidad. Para saldos mayores, el Banco Central prometió buscar “la mayor protección posible”, sin más detalle.
En Perú, el Fondo de Seguro de Depósitos cubre hasta S/ 123,000 por depositante y por entidad en el trimestre de setiembre a noviembre de 2026, según la SBS. El monto cambia cada tres meses y alcanza a bancos, financieras, cajas municipales y cajas rurales; las cooperativas de ahorro y crédito tienen su propio seguro. Como el tope es por entidad, tus saldos en entidades distintas se cubren por separado.
5. La lección: confianza y concentración
La diputada Rocío Vallejo resumió la crisis así: “Ya no se trata de dinero, se trata de confianza”, según La Nación. Es una buena síntesis: en cuestión de horas, un banco que decía operar con normalidad dejó a millones de personas sin acceso a su dinero. Según The New York Times, esto además recuerda la crisis bancaria de 1995, que cerró la mitad de los bancos del país.
Tres preguntas útiles para cualquier ahorrista, sin importar el país:
- ¿Estoy poniendo todo en la entidad que mejor me rinde?
- ¿Cuánto de ese saldo cubre el seguro de depósitos?
- ¿Qué parte necesito disponible de inmediato, por si el acceso se corta?
6. Como el Fútbol: el equipo que depende de una sola figura
Como siempre, llegó mi ejemplo futbolero: soy un apasionado del fútbol, así que no podía faltar.
Imagina que tu equipo tiene una figura, un diez que lo resuelve todo. Ahora piensa en ese jugador como el banco o la financiera donde tienes tus fondos, la que mejor te está rindiendo. Te da una rentabilidad mucho mejor que el resto, se ve segura y tiene resultados geniales.
Pero por más bien que juegue, un buen entrenador no arma todo el equipo alrededor de una sola persona. Si lo marcan, se lesiona o simplemente no está ese día, el equipo tiene que saber jugar sin él, con los extremos, con el nueve o con otro sistema.
Con tus ahorros pasa igual. Aunque una opción sea la mejor y la veas increíble, conviene tener otras variantes. Diversificar no significa desconfiar de tu mejor jugador. Significa no depender solo de él para que el equipo funcione.
7. Dato Para Los Que Invierten En Serio
Antes de que algo pase, revisa en cuántas entidades tienes tus ahorros, cuánto de cada saldo cubre el seguro de depósitos y qué parte necesitas disponible de inmediato. No esperes a que el cajero deje de funcionar para hacer esa cuenta.