Perú es el tercer productor mundial de zinc. En mayo de 2026 la producción nacional alcanzó 104.728 toneladas métricas finas, una caída de 13,6% frente a las 121.151 del mismo mes del año anterior, según el Boletín Estadístico Minero del Ministerio de Energía y Minas (Minem).
Cuando un país con ese peso recorta oferta, los operadores de la Bolsa de Metales de Londres lo leen de inmediato. El inversionista peruano tiene, en teoría, una ventaja informativa sobre el resto del mundo.
El problema es traducir esa ventaja en una posición. El zinc no tiene un fondo cotizado de referencia como el oro, y las mineras locales rara vez son puras. Estas son las vías que sí existen.
💡 Puntos clave
- Antamina, Volcan y Nexa concentran el 43,3% de la producción nacional (Minem).
- No existe un ETF puro de zinc con liquidez comparable a la del oro.
- Las mineras de la BVL son polimetálicas: el zinc explica solo una parte.
- El CFD sobre zinc cotiza contra el contrato del LME, no contra la BVL.
¿Por qué el zinc tiene una lectura local privilegiada en Perú?
Porque la oferta se decide, en buena parte, dentro del país. Y cuando tres operaciones concentran casi la mitad de la producción, un bloqueo de carretera o un conflicto social se convierte en una variable de precio.
Los datos del Minem a mayo de 2026 lo dimensionan: Compañía Minera Antamina lidera con 25,1% de la producción nacional, seguida de Volcan Compañía Minera con 11,0% y Nexa Resources Perú con 7,1%. En conjunto, 43,3% del total.
La concentración también es geográfica. Áncash aporta el 29,7% de la producción, Junín el 21,2% y Lima el 13,3%, de acuerdo con la misma fuente. La producción acumulada entre enero y mayo de 2026 sumó 542.544 toneladas métricas finas, un 6,5% menos que en el mismo periodo de 2025.
Mi lectura: esa concentración es una espada de doble filo. Te da capacidad de anticipación si sigues la prensa minera peruana, pero convierte al activo en rehén de eventos operativos muy locales que ninguna hoja de cálculo modela bien.
¿Qué instrumentos existen para tomar posición en el metal?
Tres, y conviene decirlo sin rodeos: ninguno es una réplica perfecta del precio del zinc. Cada vía introduce un factor que no controlas.
Instrumento |
Qué determina el retorno |
Apalancamiento |
Horizonte natural |
|---|---|---|---|
Acciones BVL |
Precio del metal + gestión + ley del mineral |
No |
Largo plazo |
ETF / ETC |
Cesta de mineras o futuros del metal |
No |
Medio plazo |
CFD |
Variación del contrato de referencia del LME |
Sí |
Corto plazo |
1. Acciones mineras en la Bolsa de Valores de Lima
Es la vía natural para un inversionista peruano y también la más engañosa, porque ninguna de las mineras listadas es un negocio exclusivamente de zinc.
Volcan Compañía Minera (VOLCABC1) opera en Pasco y Junín y está bajo control mayoritario de Glencore. Nexa Resources cotiza en la NYSE y la TSX, y su filial peruana concentra operaciones en la sierra central. Sociedad Minera El Brocal y Compañía de Minas Buenaventura producen zinc junto a plata, plomo y cobre.
El punto crítico es la ley del mineral. Una mina madura con leyes de cabeza en descenso necesita inversión constante solo para sostener producción. Eso puede hacer que la acción caiga aunque el zinc suba, y viceversa.
Antamina, el mayor productor del país, no cotiza en la BVL: es un consorcio con participación de BHP, Glencore, Teck y Mitsubishi. Para tomar exposición a su producción tendrías que comprar acciones de esas matrices en mercados extranjeros.
2. Fondos cotizados: la limitación real del zinc
Aquí toca ser honesto. No existe un fondo cotizado de zinc con la liquidez y el reconocimiento de los de oro o plata. En Estados Unidos no hay un ETF puro sobre el metal.
Las alternativas son dos, y ambas tienen concesiones. La primera son productos cotizados sobre futuros de zinc listados en Europa, accesibles solo con un bróker internacional que dé acceso a la Bolsa de Londres. La segunda son fondos de mineras diversificadas, donde el zinc convive con cobre, hierro y carbón.
Si buscas exposición limpia al metal, esta vía no te la da. Es un dato incómodo que la mayoría de guías omite.
3. CFDs sobre zinc: cómo abrir la posición paso a paso
El contrato por diferencia es, en la práctica, la forma más directa de seguir el precio del zinc desde una cuenta minorista. Cotiza contra el contrato de referencia del mercado de metales y permite posiciones al alza y a la baja.
⚠️ Advertencia de riesgo
Los CFD son instrumentos complejos y conllevan un alto riesgo de perder dinero rápidamente debido al apalancamiento. Considera si comprendes cómo funcionan antes de operar.
El proceso con una plataforma regulada como Capital.com es el siguiente:
-
Ingresa a capital.com y selecciona el idioma español.
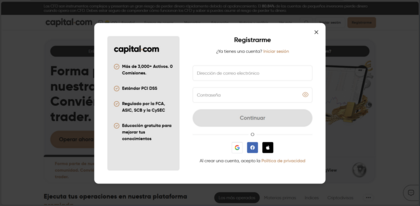
Ingreso a Capital.com - Registra tu cuenta con nombre, correo y contraseña, o vincula una cuenta de Google, Facebook o Apple.
-
Confirma residencia y nacionalidad. Declarar Perú como residencia fiscal es lo que determina tu tratamiento tributario posterior.
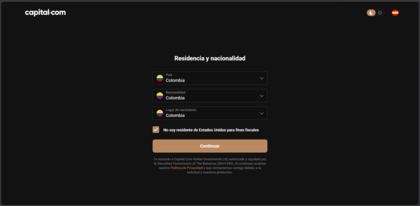
Confirmación de residencia fiscal en capital.com -
Verifica tu cuenta real con DNI y comprobante de domicilio.
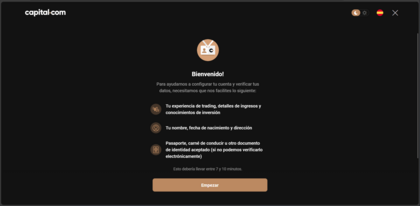
Configuración y verificación de tu cuenta en capital.com - Deposita fondos vía tarjeta internacional, transferencia SWIFT o monedero electrónico. Ten presente la conversión de soles a dólares.
-
Busca el activo escribiendo «Zinc» en el buscador de la plataforma. El instrumento aparece bajo la categoría de metales.
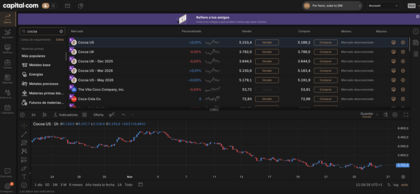
Comprando Zinc en Capital.com - Practica primero en la cuenta demo. Dimensionar la posición con fondos virtuales no cuesta nada y evita el error más caro del principiante.
- Ejecuta la orden definiendo monto, tipo (a mercado o límite) y stop loss. En un metal industrial con movimientos bruscos, operar sin stop es apostar, no invertir.
¿Qué factores mueven la cotización del metal?
El zinc es un metal industrial puro. No tiene demanda de refugio ni componente joyero relevante, así que su precio responde casi exclusivamente al ciclo económico y a la oferta minera.
- Construcción y galvanizado. Más de la mitad del zinc mundial se usa para recubrir acero y evitar la corrosión. Cuando la construcción china se enfría, la demanda cae de forma directa.
- Interrupciones de oferta. Un bloqueo en el corredor minero del sur o en la sierra central puede paralizar miles de toneladas de concentrado. Perú tiene un historial repetido de estos episodios.
- Inventarios de la Bolsa de Metales de Londres. Son públicos y diarios. Inventarios en descenso sostenido suelen anticipar tensión de precio.
- Tipo de cambio y costos locales. Las mineras peruanas facturan en dólares y pagan buena parte de sus costos en soles. Un sol fuerte comprime márgenes aunque el metal no se mueva.
Nexa Resources ilustra bien esa tensión doble: costos operativos en soles que suben con la inflación local e ingresos en dólares atados a un precio que no ha vuelto a los niveles de 2021.
Riesgos y tributación ante la SUNAT
El tratamiento tributario cambia según dónde ejecutes la operación, y esa distinción es la que más problemas genera en la declaración anual.
Las ganancias de capital por venta de valores listados en la Bolsa de Valores de Lima se consideran rentas de segunda categoría y tienen un tratamiento propio, con CAVALI actuando como agente de retención en las operaciones que corresponde.
Las ganancias obtenidas con un bróker extranjero son renta de fuente extranjera. Eso significa que no se benefician de ese tratamiento y se suman a tu renta neta del trabajo, tributando por la escala progresiva. La diferencia efectiva puede ser sustancial.
Además, la responsabilidad de declarar es enteramente tuya: una plataforma internacional no reporta a la SUNAT ni te retiene nada. Guarda los estados de cuenta y consulta con un contador antes de presentar la anual. Las tasas y tramos se actualizan, así que confirma los vigentes con la SUNAT.
Qué vía elegir según tu perfil
Si crees en un ciclo alcista de metales industriales a varios años y aceptas riesgo operativo de empresa, las mineras de la BVL te dan exposición con la ventaja de que conoces el terreno mejor que cualquier analista extranjero.
Si tu tesis es específicamente el precio del zinc y no el negocio minero, la vía de fondos cotizados te va a decepcionar. Es el hueco real del mercado.
Si operas a corto plazo sobre movimientos concretos de oferta, el CFD es el único instrumento minorista que refleja el precio del metal casi en tiempo real. Exige disciplina de stop loss y un tamaño de posición pequeño en relación con tu cuenta.
Preguntas Frecuentes sobre invertir en zinc
No, aunque mucha gente lo trata así. Volcan es una minera polimetálica: produce zinc, pero también plomo, plata y cobre, y sus resultados dependen de la mezcla de los cuatro metales en cada trimestre. A eso se suman factores que nada tienen que ver con el precio: costos de energía, calidad del yacimiento, inversión en sostenimiento y estructura de deuda. Un dato que ilustra la distancia entre ambos activos es que Volcan opera bajo control mayoritario de Glencore, lo que le da acceso a financiamiento y coberturas de precio que una productora independiente no tendría. Si tu tesis es exclusivamente que el zinc va a subir, la acción introduce ruido que puede jugar en tu contra incluso acertando la dirección del metal.
Por una razón de demanda financiera. El oro y la plata tienen un componente de refugio y de inversión que justifica almacenar el metal físico en bóvedas y emitir participaciones respaldadas por él. El zinc no tiene ese componente: se compra para galvanizar acero, no para guardarlo. Almacenar zinc es caro en relación con su valor por tonelada, porque la relación valor-peso es baja. Un lingote de oro del tamaño de un ladrillo vale una fortuna; una tonelada de zinc, no. Por eso los productos financieros que existen se estructuran sobre futuros y no sobre metal físico, lo que introduce el coste de renovar contratos y reduce su atractivo para el inversionista de largo plazo. Es una limitación estructural del activo, no una carencia de la industria.
Depende del régimen regulatorio de la entidad con la que operes y de las protecciones que tenga activadas tu cuenta. Muchas plataformas reguladas aplican protección de saldo negativo para clientes minoristas, que impide que tu cuenta quede en números rojos. Pero conviene no dar eso por sentado: verifícalo en las condiciones de la entidad concreta que te atiende, porque varía entre jurisdicciones. Lo que sí es seguro es que puedes perder el total del margen depositado con mucha rapidez si el metal se mueve en tu contra y no configuraste un stop loss. En un metal industrial, un anuncio de recorte de producción o un dato de construcción en China pueden generar movimientos porcentuales de varios puntos en una sola sesión.
Una relación doble que conviene separar. Primero, el zinc cotiza en dólares en el mercado internacional, así que si tu capital está en soles, una apreciación del sol reduce tu ganancia convertida aunque el metal suba. Segundo, y menos obvio, el zinc forma parte del canasto de exportaciones que sostiene la balanza comercial peruana. Cuando los precios de los metales caen de forma sostenida, entra menos moneda extranjera al país y eso tiende a presionar el tipo de cambio al alza. Es decir, una caída del zinc puede compensarse parcialmente con un dólar más caro si tu posición está en moneda extranjera. No es una cobertura fiable ni automática, pero explica por qué el inversionista peruano no debe leer el precio del metal en aislamiento.
El Ministerio de Energía y Minas publica el Boletín Estadístico Minero con periodicidad mensual, aunque con un rezago de varias semanas respecto al mes reportado. Ese desfase es importante para un trader: cuando el dato llega al público, el mercado ya ha descontado buena parte de la información a través de los reportes trimestrales de las propias mineras, que suelen adelantarse. Los reportes de producción de Nexa Resources, al cotizar en la NYSE y la TSX, están sujetos a calendarios de divulgación estrictos y suelen ser la señal más temprana disponible. Para un inversionista de largo plazo el boletín sigue siendo la mejor radiografía estructural del sector, con desglose por titular minero y por departamento que ninguna otra fuente ofrece con ese detalle.
Fuentes consultadas
- Ministerio de Energía y Minas del Perú, Boletín Estadístico Minero
- Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT)
- Superintendencia del Mercado de Valores (SMV)